


Gestion du BFR : les 3 leviers pour l’optimiser
Optimiser son BFR consiste à réduire l’argent immobilisé dans le cycle d’exploitation, en agissant sur trois postes : les créances clients, les stocks et les dettes fournisseurs. Le levier le plus rapide est le poste client. Chaque jour de délai d’encaissement gagné libère l’équivalent d’un jour de chiffre d’affaires TTC : sur un chiffre d’affaires de 5 millions d’euros TTC, un jour gagné rend 13 700 euros de trésorerie.
Ce que veut dire optimiser son BFR
Le besoin en fonds de roulement mesure le décalage permanent entre ce que l’entreprise décaisse et ce qu’elle encaisse. Il se calcule à partir de trois postes du bilan : BFR = stocks + créances clients − dettes fournisseurs. Pour le détail du calcul et des modes de financement, voir notre article sur le besoin en fonds de roulement.
Optimiser ce besoin ne consiste pas à faire baisser une ligne du bilan. Il s’agit de raccourcir le décalage : encaisser plus tôt, immobiliser moins de stock, payer au bon moment. Chaque jour retiré de ce décalage est de la trésorerie qui redevient disponible, sans emprunt et sans apport.
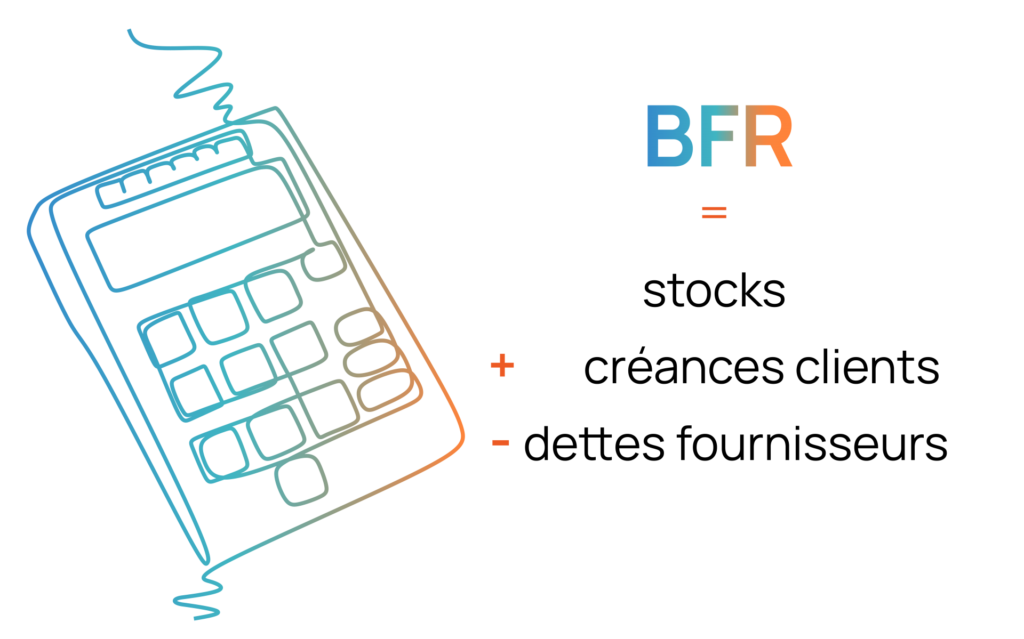
Les trois leviers, et ce que chacun rapporte
Chaque poste du BFR se pilote par un indicateur, et chaque indicateur se convertit en euros de trésorerie.
| Levier | Indicateur | Formule | Ce que rapporte 1 jour gagné |
|---|---|---|---|
| Créances clients | DSO, délai moyen d’encaissement | (créances clients TTC / chiffre d’affaires TTC) x 365 | chiffre d’affaires TTC / 365 |
| Stocks | DIO, durée d’écoulement du stock | (stock moyen / coût des achats) x 365 | coût des achats / 365 |
| Dettes fournisseurs | DPO, délai moyen de règlement | (dettes fournisseurs TTC / achats TTC) x 365 | achats TTC / 365 |
Levier 1, le poste client : le seul levier interne rapide
Réduire le DSO produit un effet immédiat et ne dépend d’aucun tiers. Trois actions le déplacent : facturer sans délai après la livraison ou la prestation, avec des factures claires et adressées au bon interlocuteur ; relancer selon un calendrier écrit et non au coup par coup ; traiter l’antériorité ancienne au lieu de la laisser vieillir. Une créance ne se recouvre pas mieux avec le temps.
C’est aussi le levier qui se délègue le plus facilement. Confier le recouvrement de l’antériorité à un cabinet spécialisé libère du temps interne et sort la relance du conflit commercial.
Levier 2, les stocks : le levier le plus lent
Un stock excédentaire immobilise de la trésorerie sans produire de marge ; un stock insuffisant fait perdre du chiffre d’affaires. L’ajustement passe par une lecture de la rotation réelle produit par produit, pas par une réduction uniforme. Les effets se mesurent sur plusieurs cycles d’approvisionnement, comptez un trimestre au minimum.
Levier 3, le poste fournisseur : un levier borné
Allonger les délais de règlement fournisseurs améliore mécaniquement le BFR, mais le levier est doublement borné : par le cadre légal des délais de paiement, et par la relation commerciale. Un fournisseur qui subit un allongement unilatéral le répercute sur ses prix ou ses priorités de livraison. La négociation se prépare, elle ne s’impose pas : voir notre méthode pour négocier les délais de paiement fournisseurs.
Où vous situez-vous ? Les repères de la Banque de France
Avant d’agir, il faut savoir si vos délais sont dans la norme de l’économie française ou hors norme.
| Indicateur | Valeur de référence | Périmètre |
|---|---|---|
| Délai de paiement client | 43 jours de chiffre d’affaires | entreprises hors microentreprises, 2023 |
| Délai de paiement fournisseur | 51 jours d’achats | entreprises hors microentreprises, 2023 |
| Délai client des microentreprises | 28 jours | microentreprises, 2023 |
| Délai fournisseur des microentreprises | 35 jours | microentreprises, 2023 |
| Retard de paiement moyen | 13,6 jours | fin 2024, en hausse de 1 jour sur un an |
| Entreprises payant sans retard | 46,2 pour cent | fin 2024 |
| Entreprises en retard de plus de 30 jours | 9,1 pour cent | fin 2024 |
Source : Observatoire des délais de paiement, rapport annuel 2024, Banque de France, publié le 11 juillet 2025. Consulter le rapport.
Le même rapport chiffre ce que les retards de paiement retirent aux PME françaises : 15 milliards d’euros de trésorerie, soit l’équivalent de 3 jours de chiffre d’affaires. Un retard n’est pas un incident administratif, c’est un financement que votre entreprise accorde gratuitement à son client.
Combien un jour de DSO gagné rapporte à votre entreprise
La conversion est directe : trésorerie libérée = (chiffre d’affaires annuel TTC / 365) x nombre de jours de DSO gagnés.
| Chiffre d’affaires annuel TTC | 1 jour gagné | 5 jours gagnés | 10 jours gagnés |
|---|---|---|---|
| 1 million d’euros | 2 740 euros | 13 700 euros | 27 400 euros |
| 5 millions d’euros | 13 700 euros | 68 500 euros | 137 000 euros |
| 10 millions d’euros | 27 400 euros | 137 000 euros | 274 000 euros |
| 50 millions d’euros | 137 000 euros | 685 000 euros | 1 370 000 euros |
Valeurs arrondies à la centaine d’euros. Ce tableau donne l’ordre de grandeur de ce qu’un plan de réduction du DSO libère, avant tout recours à un financement externe.
Ce que coûte un BFR mal géré
Les conséquences d’un BFR non piloté dépassent la seule gêne de trésorerie.
- Tensions de trésorerie et difficulté à se financer. Un BFR élevé crée un besoin de financement court terme. S’il n’est pas anticipé, l’entreprise peine à payer ses fournisseurs, ses salaires ou ses échéances fiscales, et se présente en position de faiblesse auprès de sa banque.
- Effet domino sur les impayés. Sans rentrée d’argent, l’entreprise n’honore pas ses propres dettes. La dégradation de la relation fournisseur et de la réputation de payeur suit rapidement.
- Investissements empêchés. La trésorerie immobilisée dans le cycle d’exploitation n’est pas disponible pour l’équipement, le recrutement ou le développement de l’offre. La perte de compétitivité est différée mais réelle.
- Coûts financiers en hausse. Le découvert et le crédit court terme comblent le besoin, au prix d’intérêts qui pèsent directement sur le résultat.
- Marge érodée. Frais financiers et créances irrécouvrables se cumulent. Dans un secteur à faible marge, l’effet peut devenir vital.
- Valorisation dégradée. Investisseurs et repreneurs lisent le BFR comme un indicateur de qualité de gestion. Un BFR élevé ou mal structuré pèse dans une négociation.
Les causes les plus fréquentes d’un BFR qui dérape
Des délais clients accordés sans politique de crédit
C’est la première cause. Des conditions de paiement décidées commercialement, client par client, sans plafond d’encours ni règle de relance, produisent mécaniquement un encours qui gonfle. Le suivi arrive après coup, quand l’antériorité est déjà installée.
[H3] Des stocks calibrés sur la prévision et non sur la demande réelle
Le surstock immobilise, la rupture fait perdre du chiffre d’affaires. L’écart se creuse quand les niveaux ne sont pas revus sur les ventes constatées.
Des conditions fournisseurs subies
Payer comptant tout en accordant 45 jours à ses clients crée un décalage permanent que rien ne compense. C’est souvent le signe d’un rapport de force défavorable ou d’une absence de renégociation depuis plusieurs exercices.
Une croissance non financée
Le BFR augmente mécaniquement avec l’activité. Une entreprise qui facture 5 millions d’euros par an avec 20 jours de créances porte un encours client de 274 000 euros. Si son chiffre d’affaires double sans que les conditions de paiement changent, cet encours passe à 548 000 euros. La hausse du BFR n’est alors pas un signe de mauvaise gestion, mais elle doit être financée. Pour lire cette évolution dans le temps, voir notre article sur la variation du BFR.
Le plan de réduction du BFR en 90 jours
Un plan de réduction se déroule dans un ordre précis : mesurer avant d’agir, agir sur le poste client avant les autres, industrialiser en dernier.
| Horizon | Actions | Poste visé | Résultat attendu |
|---|---|---|---|
| Jours 1 à 30 | Calculer le DSO, le DPO et le DIO réels. Établir la balance âgée. Identifier les clients qui portent l’essentiel de l’encours. Vérifier le délai entre livraison et facturation. | Mesure | Point de départ chiffré, sans lequel aucun progrès n’est démontrable |
| Jours 31 à 60 | Écrire la politique de crédit : conditions de paiement par profil de client, plafond d’encours, calendrier de relance daté. Lancer les relances sur l’antériorité de plus de 30 jours. Renégocier les trois contrats fournisseurs les plus lourds. | Client et fournisseur | Premiers encaissements accélérés, arrêt de la dérive |
| Jours 61 à 90 | Confier l’antériorité de plus de 90 jours à un cabinet de recouvrement. Ajuster les niveaux de stock sur la rotation constatée. Mettre en place le tableau de bord mensuel du BFR. | Client et stocks | Encours ancien traité, pilotage installé |
Quand confier le recouvrement à un cabinet
Le moment de bascule n’est pas un montant, c’est une ancienneté et une répétition. Une créance qui dépasse trois relances internes sans effet, ou une antériorité qui s’installe au-delà de 90 jours, ne se traite plus avec les mêmes outils. Passé ce stade, la relance interne mobilise du temps commercial pour un résultat décroissant, et elle abîme la relation client parce qu’elle mêle la vente et le recouvrement.
GESTION CREDIT EXPERT traite le poste client des entreprises depuis plus de 50 ans. L’approche est amiable en premier lieu, efficace (les dossiers recouvrés le sont à l’amiable dans 80 pour cent des cas), et conduite de manière à préserver la relation commerciale. Le judiciaire n’intervient qu’en second, quand l’amiable a été épuisé. Voir notre offre de recouvrement de créances ou demander un devis gratuit.
Les questions que vous pouvez vous posez sur le BFR
Un BFR mal géré crée un besoin de financement permanent : l’entreprise avance de l’argent avant d’en recevoir. Les effets se cumulent : recours au découvert, retards de paiement en cascade, investissements repoussés, marge érodée par les frais financiers. Une entreprise rentable peut se retrouver en tension de trésorerie pour cette seule raison.
En agissant d’abord sur le poste client, qui est le seul levier interne rapide et sans effet commercial négatif. Réduire les stocks trop vite crée des ruptures, allonger les délais fournisseurs abîme la relation. Raccourcir le délai d’encaissement ne coûte rien à l’activité.
Trois indicateurs suffisent : le DSO pour le délai d’encaissement client, le DPO pour le délai de règlement fournisseur, le DIO pour la durée d’écoulement du stock. Le BFR en jours de chiffre d’affaires donne la lecture d’ensemble, à suivre mois par mois plutôt qu’à la clôture.
Le credit management fixe les règles avant la vente : conditions de paiement par profil de client, plafond d’encours, calendrier de relance. Il agit en amont, là où le BFR se construit, alors que le recouvrement agit en aval, une fois l’impayé constaté.
Elle traite l’antériorité ancienne, celle que la relance interne ne récupère plus. Elle libère du temps commercial et sépare la vente du recouvrement, ce qui préserve la relation client. L’effet sur le BFR est immédiat puisqu’il porte sur des créances déjà émises.
Un outil de suivi du poste client qui produit la balance âgée et déclenche les relances, un tableau de bord mensuel du DSO, du DPO et du DIO, et un plan de trésorerie prévisionnel qui isole la variation du BFR. L’outil ne remplace pas la politique de crédit, il l’exécute.